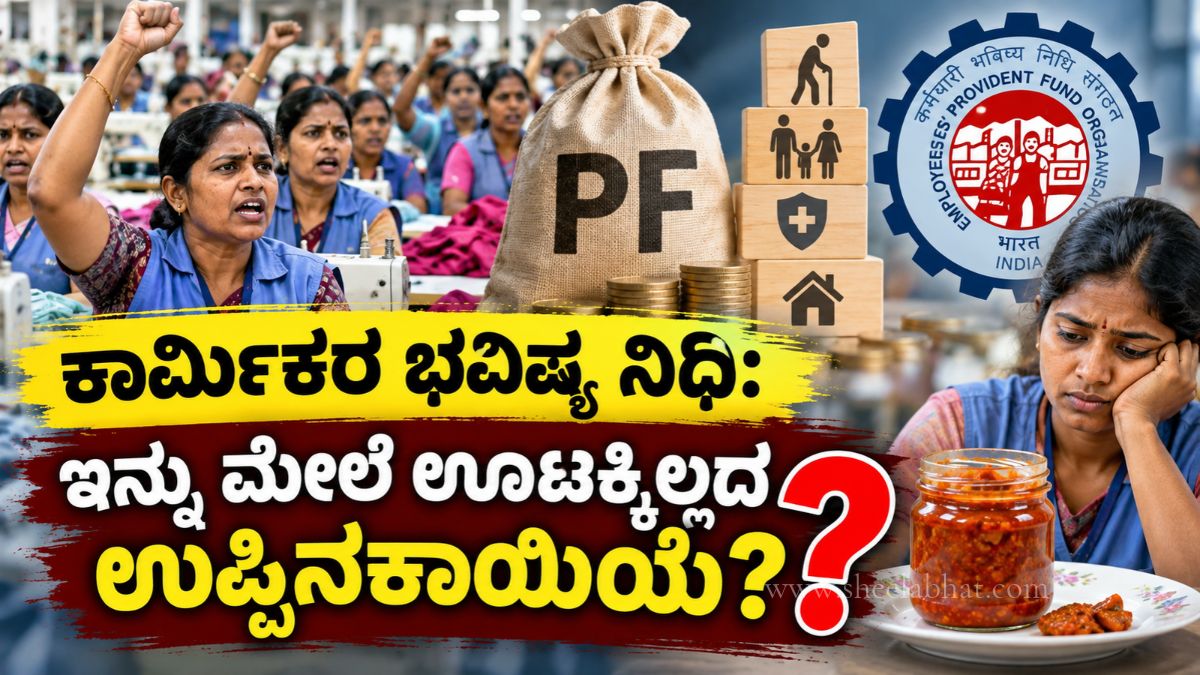
PF ಹೊಸ ನಿಯಮಗಳು: ಕಾರ್ಮಿಕರ ಭವಿಷ್ಯಕ್ಕೆ ಭದ್ರತೆಯೋ, ತಕ್ಷಣದ ಹಣಕ್ಕೆ ಅಡ್ಡಿಯೋ?
ಕಾರ್ಮಿಕರ ಬದುಕಿನಲ್ಲಿ ಭವಿಷ್ಯ ನಿಧಿ ಎನ್ನುವುದು ಕೇವಲ ಸಂಬಳದಿಂದ ಕಡಿತವಾಗುವ ಒಂದು ಮೊತ್ತವಲ್ಲ. ಅದು ನಿವೃತ್ತಿಯ ನಂತರದ ಬದುಕಿಗೆ ಆಸರೆಯಾಗಬೇಕಾದ ಉಳಿತಾಯ. ತಿಂಗಳ ಸಂಬಳದಲ್ಲಿ ಒಂದಿಷ್ಟು ಹಣ ಕಡಿತವಾದಾಗ ಕೈಗೆ ಸಿಗುವ ಮೊತ್ತ ಕಡಿಮೆಯಾಗುತ್ತದೆ ಎಂಬ ಬೇಸರ ಸಹಜ. ಆದರೆ ಅದೇ ಹಣ ವರ್ಷಗಳ ನಂತರ ದೊಡ್ಡ ಮೊತ್ತವಾಗಿ ಕೈಗೆ ಸಿಗುತ್ತದೆ ಎಂಬ ಭರವಸೆಯೂ ಇರುತ್ತದೆ. ಹೀಗಾಗಿ ಭವಿಷ್ಯ ನಿಧಿ ಕಾರ್ಮಿಕರ ಪಾಲಿಗೆ ಭವಿಷ್ಯದ ಭದ್ರತೆಯ ಸಂಕೇತವಾಗಿದೆ. ಆದರೆ ಈಗ ಭವಿಷ್ಯ ನಿಧಿಯ ನಿಯಮಗಳ ಬದಲಾವಣೆ, ಹಣ ಹಿಂಪಡೆಯುವಿಕೆಗೆ ಸಂಬಂಧಿಸಿದ ಚರ್ಚೆಗಳು ಮತ್ತು ಗಾರ್ಮೆಂಟ್ಸ್ ಕಾರ್ಮಿಕರ ಪ್ರತಿಭಟನೆಗಳು ಈ ವ್ಯವಸ್ಥೆಯ ಉದ್ದೇಶದ ಬಗ್ಗೆಯೇ ಹಲವು ಪ್ರಶ್ನೆಗಳನ್ನು ಹುಟ್ಟುಹಾಕಿವೆ.
ಇತ್ತೀಚೆಗೆ ಕೇಂದ್ರ ಸರ್ಕಾರವು ಭವಿಷ್ಯ ನಿಧಿ ಕಡ್ಡಾಯವಾಗಿ ಅನ್ವಯವಾಗುವ ವೇತನದ ಮಿತಿಯನ್ನು ತಿಂಗಳಿಗೆ ₹15,000ರಿಂದ ₹25,000ಕ್ಕೆ ಹೆಚ್ಚಿಸಿದೆ. ಈ ಬದಲಾವಣೆ 2026ರ ಸೆಪ್ಟೆಂಬರ್ 17ರಿಂದ ಜಾರಿಗೆ ಬಂದಿದೆ ಎಂದು ಸರ್ಕಾರ ಪ್ರಕಟಿಸಿದೆ. ಇದರಿಂದ ಈ ಹಿಂದೆ ವೇತನದ ಮಿತಿ ಮೀರಿದ್ದ ಕಾರಣಕ್ಕೆ ಕಡ್ಡಾಯ ಭವಿಷ್ಯ ನಿಧಿ ವ್ಯಾಪ್ತಿಗೆ ಬರದಿದ್ದ ಕೆಲವು ಉದ್ಯೋಗಿಗಳು ಈಗ ಅದರ ವ್ಯಾಪ್ತಿಗೆ ಬರಲಿದ್ದಾರೆ. ಸರ್ಕಾರದ ಪ್ರಕಾರ, ಈ ಕ್ರಮದಿಂದ ಹೆಚ್ಚಿನ ಸಂಖ್ಯೆಯ ಕಾರ್ಮಿಕರಿಗೆ ಭವಿಷ್ಯ ನಿಧಿ, ಪಿಂಚಣಿ ಮತ್ತು ವಿಮೆಯಂತಹ ಸಾಮಾಜಿಕ ಭದ್ರತಾ ಸೌಲಭ್ಯಗಳು ದೊರೆಯಲಿವೆ. ಅಂದಾಜಿನ ಪ್ರಕಾರ, ಸುಮಾರು 51 ಲಕ್ಷ ಹೆಚ್ಚುವರಿ ಉದ್ಯೋಗಿಗಳಿಗೆ ಇದರ ಪ್ರಯೋಜನವಾಗಬಹುದು.
ವೇತನದ ಮಿತಿಯನ್ನು ಹೆಚ್ಚಿಸುವ ನಿರ್ಧಾರವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ಭವಿಷ್ಯ ನಿಧಿಯ ಕಾರ್ಯವಿಧಾನವನ್ನು ತಿಳಿದುಕೊಳ್ಳುವುದು ಅಗತ್ಯ. ಸಾಮಾನ್ಯವಾಗಿ ಅರ್ಹ ಉದ್ಯೋಗಿಯ ಸಂಬಳದಿಂದ ಶೇಕಡಾ 12ರಷ್ಟು ಮೊತ್ತವನ್ನು ಭವಿಷ್ಯ ನಿಧಿಗೆ ಕಡಿತ ಮಾಡಲಾಗುತ್ತದೆ. ಉದ್ಯೋಗದಾತರೂ ಸಹ ಶೇಕಡಾ 12ರಷ್ಟು ಕೊಡುಗೆ ನೀಡುತ್ತಾರೆ. ಆದರೆ ಉದ್ಯೋಗದಾತರ ಪಾಲಿನ ಸಂಪೂರ್ಣ ಮೊತ್ತವೂ ಉದ್ಯೋಗಿಯ ಭವಿಷ್ಯ ನಿಧಿ ಖಾತೆಗೆ ಸೇರುವುದಿಲ್ಲ. ಅದರ ಒಂದು ಭಾಗ ನೌಕರರ ಪಿಂಚಣಿ ಯೋಜನೆಗೆ ಹೋಗುತ್ತದೆ. ಉಳಿದ ಭಾಗ ಭವಿಷ್ಯ ನಿಧಿಗೆ ಸೇರುತ್ತದೆ. ಇದರ ಜೊತೆಗೆ ಕೆಲವು ಪ್ರತ್ಯೇಕ ವಿಮೆ ಮತ್ತು ಆಡಳಿತಾತ್ಮಕ ವೆಚ್ಚಗಳೂ ಇರುತ್ತವೆ.
ಇದನ್ನೂ ಓದಿ :
ಆರೋಗ್ಯ ವಿಮೆ ಹೇಗೆ ಆಯ್ಕೆ ಮಾಡಬೇಕು?
ವೇತನದ ಮಿತಿಯನ್ನು ₹25,000ಕ್ಕೆ ಹೆಚ್ಚಿಸಿದಾಗ, ಹೊಸದಾಗಿ ಈ ವ್ಯಾಪ್ತಿಗೆ ಬರುವ ಅರ್ಹ ಉದ್ಯೋಗಿಗಳಿಗೂ ಭವಿಷ್ಯ ನಿಧಿ ವ್ಯವಸ್ಥೆಯ ಪ್ರಯೋಜನ ಸಿಗುವ ಸಾಧ್ಯತೆ ಇದೆ. ಉದಾಹರಣೆಗೆ, ಭವಿಷ್ಯ ನಿಧಿ ಲೆಕ್ಕಾಚಾರಕ್ಕೆ ಅನ್ವಯಿಸುವ ವೇತನ ₹25,000 ಎಂದು ಪರಿಗಣಿಸಿದರೆ, ಉದ್ಯೋಗಿಯ ಪಾಲಿನ ಶೇಕಡಾ 12ರಷ್ಟು ಅಂದರೆ ₹3,000 ಕಡಿತವಾಗಬಹುದು. ಉದ್ಯೋಗದಾತರೂ ₹3,000 ಕೊಡುಗೆ ನೀಡುತ್ತಾರೆ. ಆದರೆ ಉದ್ಯೋಗದಾತರ ಪಾಲು ಪಿಂಚಣಿ ಮತ್ತು ಭವಿಷ್ಯ ನಿಧಿಯ ನಡುವೆ ಹಂಚಿಕೆಯಾಗುತ್ತದೆ. ನಿಜವಾದ ಕೊಡುಗೆ ಲೆಕ್ಕಾಚಾರವು ಉದ್ಯೋಗಿಯ ಅರ್ಹತೆ, ವೇತನದ ಸ್ವರೂಪ ಮತ್ತು ಅನ್ವಯಿಸುವ ನಿಯಮಗಳನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
ಈ ಬದಲಾವಣೆಯಿಂದ ಉದ್ಯೋಗಿಗಳಿಗೆ ದೀರ್ಘಕಾಲದಲ್ಲಿ ಉಳಿತಾಯ ಹೆಚ್ಚಾಗಬಹುದು. ನಿವೃತ್ತಿಯ ನಂತರದ ಬದುಕಿಗೆ ಒಂದು ನಿರ್ದಿಷ್ಟ ಮೊತ್ತ ಸಿದ್ಧವಾಗುವುದರ ಜೊತೆಗೆ, ಅರ್ಹತೆ ಇರುವವರಿಗೆ ಪಿಂಚಣಿ ಮತ್ತು ವಿಮೆಯಂತಹ ಸೌಲಭ್ಯಗಳೂ ದೊರೆಯಬಹುದು. ಆದರೆ ಇದರ ಮತ್ತೊಂದು ಮುಖವನ್ನೂ ಗಮನಿಸಬೇಕು. ಉದ್ಯೋಗಿಯ ಸಂಬಳದಿಂದ ಕಡಿತವಾಗುವ ಮೊತ್ತ ಹೆಚ್ಚಾದರೆ, ಪ್ರತಿ ತಿಂಗಳು ಕೈಗೆ ಸಿಗುವ ಹಣ ಕಡಿಮೆಯಾಗಬಹುದು. ಕಡಿಮೆ ಆದಾಯದಲ್ಲಿ ಜೀವನ ನಡೆಸುವ ಕಾರ್ಮಿಕರಿಗೆ ಮನೆ ಬಾಡಿಗೆ, ಮಕ್ಕಳ ಶಿಕ್ಷಣ, ಆಹಾರ, ಸಾರಿಗೆ ಮತ್ತು ವೈದ್ಯಕೀಯ ವೆಚ್ಚಗಳನ್ನು ನಿಭಾಯಿಸುವುದು ಈಗಾಗಲೇ ಸವಾಲಿನ ಕೆಲಸ. ಇಂತಹ ಸಂದರ್ಭದಲ್ಲಿ ಭವಿಷ್ಯಕ್ಕಾಗಿ ಹೆಚ್ಚು ಹಣ ಉಳಿಸುವುದು ಒಳ್ಳೆಯದಾದರೂ, ಇಂದಿನ ಅಗತ್ಯಗಳನ್ನು ಪೂರೈಸಲು ಬೇಕಾದ ಹಣವೂ ಅಷ್ಟೇ ಮುಖ್ಯ.
ಉದ್ಯೋಗದಾತರ ಮೇಲೂ ಈ ಬದಲಾವಣೆಯ ಪರಿಣಾಮ ಉಂಟಾಗುತ್ತದೆ. ಹೊಸದಾಗಿ ಭವಿಷ್ಯ ನಿಧಿ ವ್ಯಾಪ್ತಿಗೆ ಬರುವ ಉದ್ಯೋಗಿಗಳಿಗಾಗಿ ಸಂಸ್ಥೆಗಳು ಹೆಚ್ಚುವರಿ ಕೊಡುಗೆ ನೀಡಬೇಕಾಗುತ್ತದೆ. ಇದರಿಂದ ಸಂಸ್ಥೆಗಳ ವೇತನ ವೆಚ್ಚ ಹೆಚ್ಚಾಗುತ್ತದೆ. ವಿಶೇಷವಾಗಿ ಹೆಚ್ಚಿನ ಸಂಖ್ಯೆಯ ಕಾರ್ಮಿಕರನ್ನು ನೇಮಿಸಿಕೊಳ್ಳುವ ಗಾರ್ಮೆಂಟ್ಸ್, ಉತ್ಪಾದನಾ ಮತ್ತು ಸಣ್ಣ ಕೈಗಾರಿಕಾ ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ಈ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚ ಗಮನಾರ್ಹವಾಗಬಹುದು. ಆದರೆ ಕಾರ್ಮಿಕರಿಗೆ ಸಾಮಾಜಿಕ ಭದ್ರತೆ ಒದಗಿಸುವುದು ಉದ್ಯೋಗದಾತರ ಜವಾಬ್ದಾರಿಯ ಒಂದು ಭಾಗವೂ ಹೌದು. ಆದ್ದರಿಂದ ಈ ಬದಲಾವಣೆಯ ಪರಿಣಾಮವನ್ನು ಕೇವಲ ಉದ್ಯೋಗದಾತರ ವೆಚ್ಚದ ದೃಷ್ಟಿಯಿಂದಲೋ ಅಥವಾ ಉದ್ಯೋಗಿಗಳ ಉಳಿತಾಯದ ದೃಷ್ಟಿಯಿಂದಲೋ ಮಾತ್ರ ನೋಡಲು ಸಾಧ್ಯವಿಲ್ಲ.
ಇದರ ನಡುವೆ ಭವಿಷ್ಯ ನಿಧಿಯಿಂದ ಹಣ ಹಿಂಪಡೆಯುವ ನಿಯಮಗಳ ಕುರಿತು ಉಂಟಾಗಿರುವ ಆತಂಕಗಳು ಮತ್ತೊಂದು ಪ್ರಮುಖ ವಿಚಾರ. ಕರ್ನಾಟಕದ ಕೆಲವು ಗಾರ್ಮೆಂಟ್ಸ್ ಕಾರ್ಖಾನೆಗಳ ಕಾರ್ಮಿಕರು ಹಣ ಹಿಂಪಡೆಯುವಿಕೆಗೆ ಸಂಬಂಧಿಸಿದ ನಿರ್ಬಂಧಗಳ ವಿರುದ್ಧ ಪ್ರತಿಭಟನೆ ನಡೆಸಿದ್ದಾರೆ. ಕೆಲವು ಕಾರ್ಮಿಕ ಸಂಘಟನೆಗಳು, ಉದ್ಯೋಗ ಕಳೆದುಕೊಂಡ ನಂತರವೂ ಭವಿಷ್ಯ ನಿಧಿಯ ಸಂಪೂರ್ಣ ಹಣವನ್ನು ತಕ್ಷಣ ಪಡೆಯಲು ಸಾಧ್ಯವಾಗದ ಸ್ಥಿತಿ ಕಾರ್ಮಿಕರನ್ನು ಆರ್ಥಿಕ ಸಂಕಷ್ಟಕ್ಕೆ ತಳ್ಳಬಹುದು ಎಂದು ಆಕ್ಷೇಪ ವ್ಯಕ್ತಪಡಿಸಿವೆ. ಮಾಧ್ಯಮ ವರದಿಗಳ ಪ್ರಕಾರ, ಉಳಿದ ಮೊತ್ತವನ್ನು ಪಡೆಯಲು ಕಾಯಬೇಕಾದ ಅವಧಿ ಮತ್ತು ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಅನ್ವಯವಾಗುವ ನಿಯಮಗಳ ಬಗ್ಗೆಯೂ ಪ್ರಶ್ನೆಗಳು ಎದ್ದಿವೆ.
ಇಲ್ಲಿ ಒಂದು ಪ್ರಮುಖ ವ್ಯತ್ಯಾಸವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬೇಕು. ವೇತನದ ಮಿತಿಯನ್ನು ₹15,000ರಿಂದ ₹25,000ಕ್ಕೆ ಹೆಚ್ಚಿಸುವುದು ಒಂದು ಬದಲಾವಣೆ. ಈಗಾಗಲೇ ಖಾತೆಯಲ್ಲಿ ಜಮೆಯಾಗಿರುವ ಹಣವನ್ನು ಯಾವಾಗ ಮತ್ತು ಎಷ್ಟು ಹಿಂಪಡೆಯಬಹುದು ಎಂಬುದಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ನಿಯಮಗಳು ಮತ್ತೊಂದು ವಿಚಾರ. ಇವೆರಡನ್ನೂ ಒಂದೇ ನಿರ್ಧಾರವೆಂದು ಪರಿಗಣಿಸಬಾರದು. ಕೇಂದ್ರ ಸರ್ಕಾರದ ಪ್ರಕಟಣೆಯಲ್ಲಿ, ಅರ್ಹ ಸದಸ್ಯರು ತಮ್ಮ ಖಾತೆಯಲ್ಲಿರುವ ಮೊತ್ತದ ಶೇಕಡಾ 75ರಷ್ಟು ಹಣವನ್ನು ಆನ್ಲೈನ್ ಮೂಲಕ ಹಿಂಪಡೆಯಲು ಅವಕಾಶವಿದೆ ಎಂಬ ಮಾಹಿತಿಯೂ ಇದೆ. ಅದೇ ಸಮಯದಲ್ಲಿ, ಉಳಿದ ಮೊತ್ತವನ್ನು ಪಡೆಯುವ ಕಾಲಮಿತಿ ಮತ್ತು ನಿರ್ದಿಷ್ಟ ಸಂದರ್ಭಗಳಲ್ಲಿ ಅನ್ವಯವಾಗುವ ಷರತ್ತುಗಳ ಕುರಿತು ಅಧಿಕೃತ ಅಧಿಸೂಚನೆಗಳನ್ನು ಪರಿಶೀಲಿಸುವುದು ಅಗತ್ಯ. ಕಾರ್ಮಿಕ ಸಂಘಟನೆಗಳು ವ್ಯಕ್ತಪಡಿಸುವ ಆತಂಕಗಳನ್ನು ಮತ್ತು ಸರ್ಕಾರ ಪ್ರಕಟಿಸಿರುವ ನಿಯಮಗಳನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದೇ ಸೂಕ್ತ.
ಒಬ್ಬ ಕಾರ್ಮಿಕ ಕೆಲಸ ಕಳೆದುಕೊಂಡರೆ, ಮುಂದಿನ ಉದ್ಯೋಗ ದೊರೆಯುವವರೆಗೆ ಕುಟುಂಬದ ಖರ್ಚುಗಳನ್ನು ನಿಭಾಯಿಸಬೇಕಾಗುತ್ತದೆ. ಮನೆಯಲ್ಲಿ ಅನಾರೋಗ್ಯದಿಂದ ಬಳಲುತ್ತಿರುವವರಿದ್ದರೆ, ಮಕ್ಕಳ ಶಿಕ್ಷಣಕ್ಕೆ ತಕ್ಷಣ ಹಣ ಬೇಕಾದರೆ ಅಥವಾ ಬೇರೆ ಯಾವುದೇ ತುರ್ತು ಪರಿಸ್ಥಿತಿ ಎದುರಾದರೆ, ತನ್ನ ಖಾತೆಯಲ್ಲಿ ಜಮೆಯಾಗಿರುವ ಹಣವನ್ನು ಪಡೆಯುವ ಅವಕಾಶ ಅವರಿಗೆ ಅತ್ಯಂತ ಮುಖ್ಯವಾಗುತ್ತದೆ. ಇಂತಹ ಸಂದರ್ಭಗಳಲ್ಲಿ ಹಣ ಹಿಂಪಡೆಯುವ ಪ್ರಕ್ರಿಯೆ ಸಂಕೀರ್ಣವಾಗಿದ್ದರೆ ಅಥವಾ ದೀರ್ಘಕಾಲ ಕಾಯಬೇಕಾದರೆ, ಅದು ಕಾರ್ಮಿಕನ ಕುಟುಂಬದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರಬಹುದು. ಅದೇ ಸಮಯದಲ್ಲಿ, ಕೆಲಸ ಕಳೆದುಕೊಂಡ ತಕ್ಷಣ ಸಂಪೂರ್ಣ ಹಣವನ್ನು ಹಿಂಪಡೆದರೆ, ವೃದ್ಧಾಪ್ಯಕ್ಕಾಗಿ ಉಳಿಸಿಟ್ಟಿರುವ ಮೊತ್ತ ಕಡಿಮೆಯಾಗುವ ಅಪಾಯವೂ ಇದೆ.
ಹಾಗಾದರೆ, ಭವಿಷ್ಯಕ್ಕಾಗಿ ಉಳಿಸುವ ಹಣವನ್ನು ರಕ್ಷಿಸುವುದು ಮತ್ತು ತುರ್ತು ಸಂದರ್ಭಗಳಲ್ಲಿ ಅದನ್ನು ಬಳಸುವ ಹಕ್ಕನ್ನು ಖಚಿತಪಡಿಸುವುದು ಪರಸ್ಪರ ವಿರುದ್ಧವಾದ ಉದ್ದೇಶಗಳೇ? ಅಗತ್ಯವಿಲ್ಲ. ಉತ್ತಮ ಸಾಮಾಜಿಕ ಭದ್ರತಾ ವ್ಯವಸ್ಥೆಯು ಕಾರ್ಮಿಕರ ಭವಿಷ್ಯವನ್ನೂ ವರ್ತಮಾನದ ಅಗತ್ಯಗಳನ್ನೂ ಏಕಕಾಲದಲ್ಲಿ ಪರಿಗಣಿಸಬೇಕು. ವೃದ್ಧಾಪ್ಯದಲ್ಲಿ ಆದಾಯವಿಲ್ಲದ ಸ್ಥಿತಿ ಎದುರಾಗದಂತೆ ಉಳಿತಾಯ ಮಾಡುವುದು ಅತ್ಯಗತ್ಯ. ಅದೇ ರೀತಿ, ಜೀವನದಲ್ಲಿ ಅನಿರೀಕ್ಷಿತ ಆರ್ಥಿಕ ಸಂಕಷ್ಟಗಳು ಎದುರಾದಾಗ ಆ ಉಳಿತಾಯದ ಒಂದು ಭಾಗವನ್ನು ಪಡೆಯಲು ಸರಳ ಮತ್ತು ಸ್ಪಷ್ಟವಾದ ವ್ಯವಸ್ಥೆಯೂ ಇರಬೇಕು.
ಇನ್ನೊಂದು ಪ್ರಮುಖ ಪ್ರಶ್ನೆ ಎಂದರೆ, ಕಾರ್ಮಿಕರಿಗೆ ಈ ಬದಲಾವಣೆಗಳ ಕುರಿತು ಸಾಕಷ್ಟು ಅರಿವು ಇದೆಯೇ ಎಂಬುದು. ಅನೇಕ ಉದ್ಯೋಗಿಗಳಿಗೆ ತಮ್ಮ ಸಂಬಳದಿಂದ ಎಷ್ಟು ಹಣ ಕಡಿತವಾಗುತ್ತದೆ, ಸಂಸ್ಥೆಯ ಕೊಡುಗೆ ಎಷ್ಟು, ಆ ಹಣ ಯಾವ ಖಾತೆಗೆ ಸೇರುತ್ತದೆ, ಪಿಂಚಣಿಗಾಗಿ ಎಷ್ಟು ಮೊತ್ತ ಮೀಸಲಾಗುತ್ತದೆ ಎಂಬುದರ ಬಗ್ಗೆ ಸ್ಪಷ್ಟ ಮಾಹಿತಿ ಇರುವುದಿಲ್ಲ. ಉದ್ಯೋಗಕ್ಕೆ ಸೇರುವಾಗ ಸಹಿ ಮಾಡುವ ದಾಖಲೆಗಳಲ್ಲಿರುವ ಷರತ್ತುಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದಕ್ಕೂ ಕೆಲವರಿಗೆ ನೆರವು ಬೇಕಾಗಬಹುದು. ಕಾರ್ಮಿಕರಿಗೆ ತಮ್ಮ ಹಕ್ಕುಗಳು ಮತ್ತು ಸೌಲಭ್ಯಗಳ ಬಗ್ಗೆ ಸರಳ ಭಾಷೆಯಲ್ಲಿ ಮಾಹಿತಿ ಒದಗಿಸುವುದು ಸರ್ಕಾರದ ಸಂಸ್ಥೆಗಳು ಮತ್ತು ಉದ್ಯೋಗದಾತರ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ. ಕಾರ್ಮಿಕ ಸಂಘಟನೆಗಳೂ ಸಹ ನಿಯಮಗಳನ್ನು ಸರಳವಾಗಿ ವಿವರಿಸುವ ಮೂಲಕ ಜಾಗೃತಿ ಮೂಡಿಸಬಹುದು.
ಕಾರ್ಮಿಕರ ಆದಾಯ ಕಡಿಮೆ ಇರುವಾಗ, ಅವರಿಗೆ ಉಳಿತಾಯದ ಮಹತ್ವವನ್ನು ಮಾತ್ರ ಹೇಳುವುದು ಸಾಕಾಗುವುದಿಲ್ಲ. ಜೀವನ ವೆಚ್ಚ, ವೇತನ ಹೆಚ್ಚಳ, ಉದ್ಯೋಗ ಭದ್ರತೆ, ವೈದ್ಯಕೀಯ ಸೌಲಭ್ಯ ಮತ್ತು ನಿವೃತ್ತಿಯ ನಂತರದ ಆದಾಯ—ಇವೆಲ್ಲವನ್ನೂ ಒಟ್ಟಾಗಿ ಪರಿಗಣಿಸಬೇಕು. ಕಾರ್ಮಿಕರ ಸಂಬಳವು ಅವರ ಮೂಲಭೂತ ಅಗತ್ಯಗಳನ್ನು ಪೂರೈಸುವಷ್ಟು ಇದೆಯೇ ಎಂಬುದೂ ಮುಖ್ಯವಾದ ಪ್ರಶ್ನೆ. ಸಂಬಳದಿಂದ ಕಡಿತವಾಗುವ ಹಣ ಭವಿಷ್ಯದಲ್ಲಿ ಪ್ರಯೋಜನ ನೀಡಬೇಕಾದರೆ, ವರ್ತಮಾನದಲ್ಲಿ ಕುಟುಂಬದ ಅಗತ್ಯಗಳನ್ನು ಪೂರೈಸಲು ಬೇಕಾದಷ್ಟು ಆದಾಯವೂ ಅವರ ಕೈಯಲ್ಲಿ ಉಳಿಯಬೇಕು.
ಅದೇ ರೀತಿ, ಉದ್ಯೋಗದಾತರ ಆರ್ಥಿಕ ಸ್ಥಿತಿಯನ್ನೂ ಗಮನಿಸಬೇಕು. ವಿಶೇಷವಾಗಿ ಸಣ್ಣ ಸಂಸ್ಥೆಗಳಿಗೆ ಹೆಚ್ಚುವರಿ ಕೊಡುಗೆ ನೀಡುವುದು ಸವಾಲಾಗಬಹುದು. ಆದರೆ ಸಾಮಾಜಿಕ ಭದ್ರತೆಯ ಉದ್ದೇಶವೇ ಕಾರ್ಮಿಕರು ಅನಾರೋಗ್ಯ, ಉದ್ಯೋಗ ನಷ್ಟ ಮತ್ತು ವೃದ್ಧಾಪ್ಯದಂತಹ ಸಂದರ್ಭಗಳಲ್ಲಿ ಸಂಪೂರ್ಣ ಅಸುರಕ್ಷಿತರಾಗದಂತೆ ತಡೆಯುವುದಾಗಿದೆ. ಆದ್ದರಿಂದ ಹೊಸ ನಿಯಮಗಳನ್ನು ಜಾರಿಗೆ ತರುವಾಗ ಸ್ಪಷ್ಟ ಮಾರ್ಗದರ್ಶನ, ಸೂಕ್ತ ಕಾಲಾವಕಾಶ, ಪಾರದರ್ಶಕ ಲೆಕ್ಕಾಚಾರ ಮತ್ತು ದೂರುಗಳನ್ನು ಪರಿಹರಿಸುವ ಪರಿಣಾಮಕಾರಿ ವ್ಯವಸ್ಥೆಗಳು ಇರಬೇಕು.
ಭವಿಷ್ಯ ನಿಧಿ ಎನ್ನುವುದು ಕಾರ್ಮಿಕರ ಸ್ವಂತ ಹಣದ ಒಂದು ಭಾಗ. ಅದು ಕೇವಲ ಸರ್ಕಾರಿ ಯೋಜನೆಯ ಅಂಕಿಅಂಶವಲ್ಲ. ಅದರ ನಿರ್ವಹಣೆ ಮತ್ತು ನಿಯಮಗಳು ಕಾರ್ಮಿಕರಿಗೆ ಅರ್ಥವಾಗುವಂತಿರಬೇಕು. ಹಣ ಹಿಂಪಡೆಯುವಿಕೆ, ಪಿಂಚಣಿ, ಕೊಡುಗೆ ಮತ್ತು ಅರ್ಹತೆಗಳ ಬಗ್ಗೆ ಸ್ಪಷ್ಟ ಮಾಹಿತಿ ದೊರೆಯಬೇಕು. ತುರ್ತು ಸಂದರ್ಭಗಳಲ್ಲಿ ಅರ್ಹ ಕಾರ್ಮಿಕರು ತಮ್ಮ ಹಣವನ್ನು ಪಡೆಯುವ ಪ್ರಕ್ರಿಯೆ ಸರಳವಾಗಿರಬೇಕು. ಜೊತೆಗೆ, ನಿವೃತ್ತಿಯ ನಂತರದ ಬದುಕಿಗೆ ಅಗತ್ಯವಾದ ಉಳಿತಾಯವನ್ನು ಉಳಿಸಿಕೊಳ್ಳಲು ಪ್ರೋತ್ಸಾಹಿಸುವ ವ್ಯವಸ್ಥೆಯೂ ಇರಬೇಕು.
ಹೀಗಾಗಿ, ಭವಿಷ್ಯ ನಿಧಿಯಲ್ಲಿನ ಬದಲಾವಣೆಗಳನ್ನು ಕೇವಲ ಕಾರ್ಮಿಕರಿಗೆ ಲಾಭವೋ ಅಥವಾ ನಷ್ಟವೋ ಎಂಬ ಒಂದೇ ಪ್ರಶ್ನೆಯ ಮೂಲಕ ಅಳೆಯಲು ಸಾಧ್ಯವಿಲ್ಲ. ವೇತನದ ಮಿತಿ ಹೆಚ್ಚಳದಿಂದ ಹೆಚ್ಚಿನ ಉದ್ಯೋಗಿಗಳು ಸಾಮಾಜಿಕ ಭದ್ರತೆಯ ವ್ಯಾಪ್ತಿಗೆ ಬರುವ ಅವಕಾಶವಿದೆ. ಆದರೆ ಹಣ ಹಿಂಪಡೆಯುವ ನಿಯಮಗಳ ಕುರಿತ ಆತಂಕಗಳು, ಕೈಗೆ ಸಿಗುವ ಮಾಸಿಕ ಸಂಬಳದ ಪ್ರಮಾಣ, ಸಂಸ್ಥೆಗಳ ಹೆಚ್ಚುವರಿ ವೆಚ್ಚ ಮತ್ತು ಕಾರ್ಮಿಕರ ತುರ್ತು ಅಗತ್ಯಗಳಿಗೂ ಸೂಕ್ತ ಗಮನ ನೀಡಬೇಕಾಗಿದೆ.
ಕಾರ್ಮಿಕರ ಭವಿಷ್ಯ ನಿಧಿ ಎಂಬುದು ಜೀವನದ ಕೊನೆಯ ಹಂತದಲ್ಲಿ ಮಾತ್ರ ಬಳಕೆಯಾಗುವ ಹಣವಾಗಿರಬಾರದು. ಅದು ಕಾರ್ಮಿಕರಿಗೆ ಅವರ ಇಡೀ ಉದ್ಯೋಗ ಜೀವನದಲ್ಲಿ ಭದ್ರತೆಯ ಭರವಸೆ ನೀಡುವ ವ್ಯವಸ್ಥೆಯಾಗಿರಬೇಕು. ನಿವೃತ್ತಿಯ ನಂತರ ಕೈಯಲ್ಲಿ ಹಣವಿಲ್ಲದೆ ಪರದಾಡುವ ಸ್ಥಿತಿ ಬರಬಾರದು ಎಂಬ ಉದ್ದೇಶದಿಂದ ರೂಪುಗೊಂಡ ಯೋಜನೆಯು, ಇಂದಿನ ತುರ್ತು ಅಗತ್ಯಗಳ ಸಂದರ್ಭದಲ್ಲಿ ಕಾರ್ಮಿಕರಿಗೆ ಸಂಪೂರ್ಣವಾಗಿ ಎಟುಕದಂತೆಯೂ ಆಗಬಾರದು.
ಭವಿಷ್ಯ ನಿಧಿ ಕಾರ್ಮಿಕರ ಪಾಲಿಗೆ ಊಟದ ನಂತರದ ಉಪ್ಪಿನಕಾಯಿಯಂತಿರಬೇಕೇ, ಅಥವಾ ಬದುಕಿನ ಅನಿಶ್ಚಿತತೆಗಳ ನಡುವೆಯೂ ಆಸರೆಯಾಗುವ ಭದ್ರತೆಯಾಗಬೇಕೇ? ಈ ಪ್ರಶ್ನೆಗೆ ಉತ್ತರ ಹುಡುಕುವಾಗ ಕಾರ್ಮಿಕರ ಹಕ್ಕುಗಳು, ಅವರ ಆರ್ಥಿಕ ವಾಸ್ತವತೆ ಮತ್ತು ನಿವೃತ್ತಿಯ ಭದ್ರತೆ—ಮೂರನ್ನೂ ಸಮಾನವಾಗಿ ಪರಿಗಣಿಸಬೇಕಾಗಿದೆ.