25ನೇ ವಯಸ್ಸು. ಉದ್ಯೋಗ ಶುರುವಾಗಿದೆ. ಆದಾಯ ನಿಧಾನವಾಗಿ ಹೆಚ್ಚಾಗುತ್ತಿದೆ. ನಿವೃತ್ತಿ ಇನ್ನೂ ಬಹಳ ದೂರದಲ್ಲಿದೆ. “ಇನ್ನೂ 30–35 ವರ್ಷ ಸಮಯವಿದೆ, ನಂತರ ನೋಡೋಣ” ಎಂದುಕೊಳ್ಳುವ ವಯಸ್ಸು ಇದು. ಆದರೆ ನಿವೃತ್ತಿಯ ಯೋಜನೆ ಆರಂಭಿಸಲು ಇದೇ ಅತ್ಯುತ್ತಮ ವಯಸ್ಸು.
ಒಬ್ಬ 25 ವರ್ಷದ ವ್ಯಕ್ತಿ ವರ್ಷಕ್ಕೆ ಸುಮಾರು ₹1.60 ಲಕ್ಷವನ್ನು ನಿವೃತ್ತಿಗಾಗಿ ಮೀಸಲಿಟ್ಟರೆ ಹೇಗಿರುತ್ತದೆ? ಅಂದರೆ ತಿಂಗಳಿಗೆ ಸರಾಸರಿ ಸುಮಾರು ₹13,333.
ಈಗ ಇಬ್ಬರು ವ್ಯಕ್ತಿಗಳನ್ನು ಕಲ್ಪಿಸಿಕೊಳ್ಳಿ.
ವ್ಯಕ್ತಿ ‘ಎ’ ವರ್ಷಕ್ಕೆ ₹1.50 ಲಕ್ಷವನ್ನು “ಪಿಪಿಎಫ್” ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತಾನೆ. ಉಳಿದ ₹10,000 ಅನ್ನು ಬೇರೆಡೆ ಇಡಬಹುದು. ವ್ಯಕ್ತಿ ‘ಬಿ’ ವರ್ಷಕ್ಕೆ ಸುಮಾರು ₹1.60 ಲಕ್ಷವನ್ನು ಎಲ್ ಐ ಸಿಯ ‘‘ಜೀವನ್ ಉತ್ಸವ್’’ ನಲ್ಲಿ 15 ವರ್ಷಗಳ ಕಾಲ ಪ್ರೀಮಿಯಂ ಆಗಿ ಪಾವತಿಸುತ್ತಾನೆ. ಇಬ್ಬರೂ 15 ವರ್ಷಗಳ ಕಾಲ ಶಿಸ್ತುಬದ್ಧವಾಗಿ ಹಣ ಮೀಸಲಿಡುತ್ತಾರೆ.
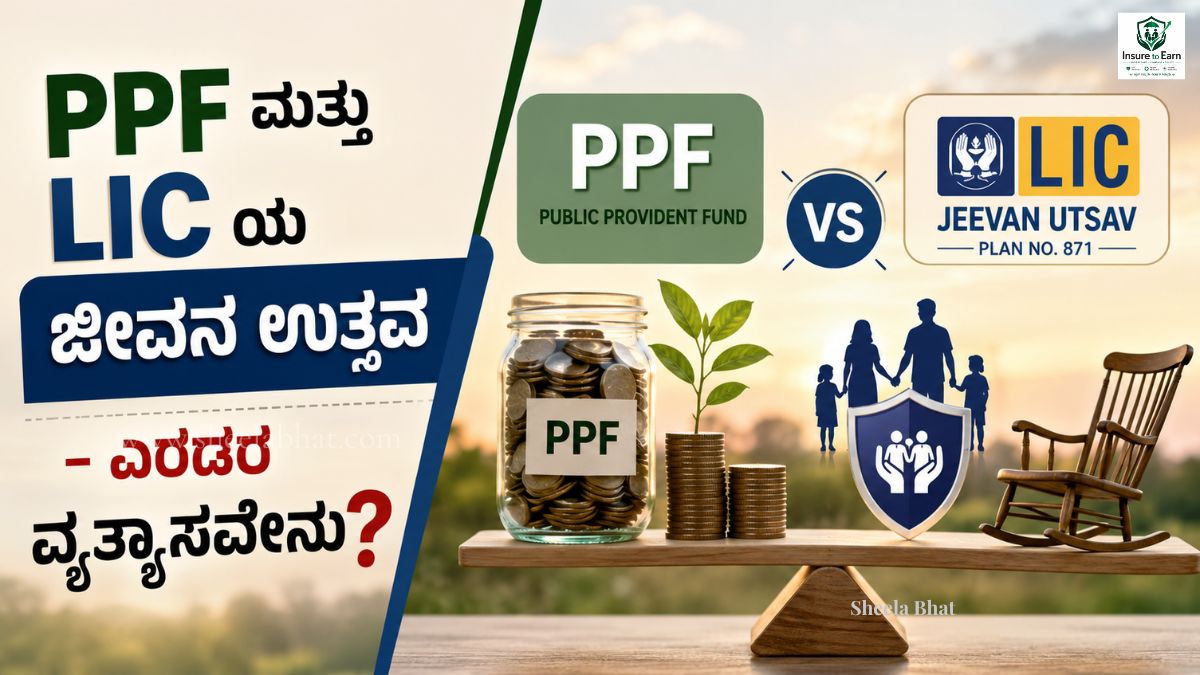
ಆದರೆ 15 ವರ್ಷಗಳ ನಂತರ ಇಬ್ಬರ ಹಣದ ಕಥೆ ಒಂದೇ ಆಗಿರುವುದಿಲ್ಲ. ಇಲ್ಲಿಯೇ PPF ಅಥವಾ LIC Jeevan Utsav ನಡುವಿನ ನಿಜವಾದ ವ್ಯತ್ಯಾಸವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬೇಕು.
ಮೊದಲು PPFನಲ್ಲಿ ಏನಾಗುತ್ತದೆ?
ಪಿಪಿಎಫ್ (PPF) ಅಂದರೆ ಪಬ್ಲಿಕ್ ಪ್ರಾವಿಡೆಂಟ್ ಫಂಡ್(Public Provident Fund). ಕನ್ನಡದಲ್ಲಿ ಸುಲಭವಾಗಿ ಹೇಳುವುದಾದರೆ ಸಾರ್ವಜನಿಕ ಭವಿಷ್ಯ ನಿಧಿ *. ಇದು ದೀರ್ಘಕಾಲದ ಉಳಿತಾಯ ಮತ್ತು ಹೂಡಿಕೆಯ ಯೋಜನೆ. ಪ್ರಸ್ತುತ PPF ಬಡ್ಡಿದರ 7.1% ಆಗಿದೆ. ಆದರೆ ಈ ದರ ಮುಂದಿನ 15, 20 ಅಥವಾ 30 ವರ್ಷಗಳಿಗೂ ಇದೇ ಇರುತ್ತದೆ ಎಂಬ ಖಾತರಿ ಇಲ್ಲ. ಸರ್ಕಾರ ಕಾಲಕಾಲಕ್ಕೆ ಸಣ್ಣ ಉಳಿತಾಯ ಯೋಜನೆಗಳ ಬಡ್ಡಿದರವನ್ನು ಪರಿಷ್ಕರಿಸಬಹುದು.
PPFನಲ್ಲಿ ವರ್ಷಕ್ಕೆ ಗರಿಷ್ಠ ₹1.50 ಲಕ್ಷ ಮಾತ್ರ ಹೂಡಿಕೆ ಮಾಡಬಹುದು. ಆದ್ದರಿಂದ ₹1.60 ಲಕ್ಷವನ್ನು ಸಂಪೂರ್ಣವಾಗಿ PPFನಲ್ಲಿ ಹಾಕಲು ಸಾಧ್ಯವಿಲ್ಲ. ₹1.50 ಲಕ್ಷವನ್ನು PPFಗೆ ಹಾಕಿ ಉಳಿದ ₹10,000ವನ್ನು ಬೇರೆ ಹೂಡಿಕೆಗೆ ಬಳಸಬಹುದು.
25ನೇ ವಯಸ್ಸಿನಿಂದ 15 ವರ್ಷಗಳ ಕಾಲ ₹1.50 ಲಕ್ಷ ಹೂಡಿಕೆ ಮಾಡಿದರೆ, 40ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಹೂಡಿಕೆದಾರನ ಒಟ್ಟು ಸ್ವಂತ ಹೂಡಿಕೆ ₹22.50 ಲಕ್ಷವಾಗಿರುತ್ತದೆ.
ಅದರ ಮೇಲೆ ಬಡ್ಡಿ ಮತ್ತು ಚಕ್ರಬಡ್ಡಿ ಸೇರುತ್ತಾ ಹೋಗುತ್ತದೆ.
ಅಂದರೆ PPFನ ಪ್ರಮುಖ ಶಕ್ತಿ “ಹಣದ ಮೇಲೆ ಹಣ ಬೆಳೆಯುವುದು.”
25ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಆರಂಭಿಸಿರುವುದರಿಂದ ಇಲ್ಲಿ ಸಮಯವೇ ದೊಡ್ಡ ಶಕ್ತಿ. 15 ವರ್ಷಗಳ ನಂತರ ಹೊಸ ಹೂಡಿಕೆ ನಿಲ್ಲಿಸಿದರೂ, ಮೂಲಧನವನ್ನು ಮುಂದುವರಿಸಿಕೊಂಡು ಹೋಗುವುದರಿಂದ ಮುಂದಿನ 20 ವರ್ಷಗಳ ಚಕ್ರಬಡ್ಡಿ ಬಹಳ ದೊಡ್ಡ ಪರಿಣಾಮ ನೀಡುತ್ತದೆ. ನಿವೃತ್ತಿಯ ಸಮಯದಲ್ಲಿ ದೊಡ್ಡ ಮೊತ್ತದ ಧನಸಂಗ್ರಹ ನಿರ್ಮಾಣವಾಗುತ್ತದೆ. ಆದರೆ ಆ ಸಂಗ್ರಹವಾದ ಹಣದಿಂದ ನಿವೃತ್ತಿಯ ನಂತರ ತಿಂಗಳಿಗೆ ಎಷ್ಟು ಹಣ ಪಡೆಯಬೇಕು? ಎಷ್ಟು ಹಣವನ್ನು ಉಳಿಸಬೇಕು? ಹಣ ಎಷ್ಟು ವರ್ಷ ಸಾಕಾಗಬೇಕು? ಬಡ್ಡಿದರ ಎಷ್ಟು ಇರಬೇಕು? ಈ ನಿರ್ಧಾರಗಳನ್ನು ಹೂಡಿಕೆದಾರನೇ ತೆಗೆದುಕೊಳ್ಳಬೇಕು.
ಅಂದರೆ ಪಿಪಿಎಫ್ ನಲ್ಲಿ ನೀವು ನಿವೃತ್ತಿಯ ಮೂಲಧನವನ್ನು ನಿರ್ಮಿಸುತ್ತೀರಿ.
ಈಗ ಇದೇ ₹1.60 ಲಕ್ಷವನ್ನು ಜೀವನ ಉತ್ಸವದಲ್ಲಿ ನೋಡೋಣ
ಮತ್ತೊಬ್ಬ 25 ವರ್ಷದ ವ್ಯಕ್ತಿ ವರ್ಷಕ್ಕೆ ಸುಮಾರು ₹1.60 ಲಕ್ಷವನ್ನು ಎಲ್ ಐ ಸಿಯ ಜೀವನ ಉತ್ಸವದಲ್ಲಿ 15 ವರ್ಷಗಳ ಕಾಲ ಪಾವತಿಸುತ್ತಾನೆ ಎಂದುಕೊಳ್ಳಿ. ಒಟ್ಟು ಪ್ರೀಮಿಯಂ ಸುಮಾರು ₹24 ಲಕ್ಷ. ಇಲ್ಲಿ ಹಣವು PPFನಂತೆ ಕೇವಲ ಒಂದು ಧನಸಂಗ್ರಹವಾಗಿ ಒಟ್ಟಿಗೆ ಬೆಳೆಯುವುದಿಲ್ಲ.
ಇದು ಜೀವನದ ವಯೋ ಸಹಜ ಅವಶ್ಯಕತೆಗೆ ತಕ್ಕಂತೆ ಸರಕಾರ ಯೋಜಿಸಿರುವ ಒಂದು ಸಮಗ್ರ ಯೋಜನೆ. ಜೀವನ ಉತ್ಸವ ಒಂದು ಇಡೀ ಜೀವನದ ವಿಮೆ ಯೋಜನೆಯೂ ಹೌದು. ಇಲ್ಲಿ ಉಳಿತಾಯದ ಜೊತೆಗೆ ಜೀವನ ವಿಮೆಯ ರಕ್ಷಣೆಯೂ ಇರುತ್ತದೆ.
ನಮ್ಮ ಈ ಉದಾಹರಣೆಯಲ್ಲಿ:
ವಯಸ್ಸು: 25 ವರ್ಷ
ವಾರ್ಷಿಕ ಪ್ರೀಮಿಯಂ: ಸುಮಾರು ₹1.60 ಲಕ್ಷ
ಪ್ರೀಮಿಯಂ ಪಾವತಿ ಅವಧಿ: 15 ವರ್ಷ
ಒಟ್ಟು ಪ್ರೀಮಿಯಂ: ಸುಮಾರು ₹24 ಲಕ್ಷ
ಮೂಲ ಖಾತರಿ ಪಡಿಸಿದ ಮೊತ್ತ (Basic Sum Assured): ₹25 ಲಕ್ಷ
ಆರಂಭವಾಗುವ ವಾರ್ಷಿಕ ಆದಾಯ: ಸುಮಾರು ₹2.50 ಲಕ್ಷ
ಆದಾಯ ಆರಂಭ: ಸುಮಾರು 47ನೇ ವಯಸ್ಸಿನಿಂದ
ಅಂದಾಜು ಒಟ್ಟು ಪ್ರಯೋಜನ: ಸುಮಾರು ₹1.85 ಕೋಟಿ
ಮರಣ ಪ್ರಯೋಜನ: ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ ಸುಮಾರು ₹40 ಲಕ್ಷದಿಂದ ₹51 ಲಕ್ಷದವರೆಗೆ
ಇಲ್ಲಿ “₹1.85 ಕೋಟಿ” ಎಂದರೆ 47ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಕೈಗೆ ಸಿಗುವ ₹1.85 ಕೋಟಿ ಮೆಚ್ಯೂರಿಟಿ ಮೊತ್ತ ಎಂದು ಅರ್ಥ ಮಾಡಿಕೊಳ್ಳಬಾರದು. ಇದು ಪಾಲಿಸಿಯ ಅವಧಿಯಲ್ಲಿ ಸಿಗುವ ವಿವಿಧ ಪ್ರಯೋಜನಗಳ ಒಟ್ಟಾರೆ ಅಂದಾಜು. ಅದರಲ್ಲಿ ಜೀವನಪೂರ್ತಿ ಸಿಗುವ ಆದಾಯ, ಫ್ಲೆಕ್ಸಿ ಮೂಲಕ ಸಂಗ್ರಹವಾಗುವ ಮೊತ್ತ ಮತ್ತು ಅನ್ವಯಿಸುವ ಮರಣ ಪ್ರಯೋಜನ ಮುಂತಾದವು ಒಳಗೊಂಡಿರುತ್ತದೆ.
ಈ ವ್ಯತ್ಯಾಸವನ್ನು ಮುಂದಿನ ಲೇಖನಗಳಲ್ಲಿ ವಿವರವಾಗಿ ನೋಡೋಣ.
47ನೇ ವಯಸ್ಸಿನಿಂದ ₹2.50 ಲಕ್ಷ ವಾರ್ಷಿಕ ಆದಾಯ
ಇದು ಜೀವನ ಉತ್ಸವಕ್ಕೆ ಈ ಉದಾಹರಣೆಯ ಪ್ರಮುಖ ಅಂಶ.
25ನೇ ವಯಸ್ಸಿನಲ್ಲಿ 15 ವರ್ಷಗಳ ಕಾಲ ಪ್ರೀಮಿಯಂ ಪಾವತಿಸಿದ ವ್ಯಕ್ತಿಗೆ, ನಮ್ಮ ಉದಾಹರಣೆಯ ಪ್ರಕಾರ ಸುಮಾರು 47ನೇ ವಯಸ್ಸಿನಿಂದ ವರ್ಷಕ್ಕೆ ₹2.50 ಲಕ್ಷದ ಆದಾಯ ಆರಂಭವಾಗುತ್ತದೆ. ಅಂದರೆ ತಿಂಗಳಿಗೆ ಸರಾಸರಿ ಸುಮಾರು ₹20,833.
ಇಲ್ಲಿ ಒಂದು ಮುಖ್ಯ ವ್ಯತ್ಯಾಸವಿದೆ. ಪಿಪಿಎಫ್ ನಲ್ಲಿ ನಿಮ್ಮ ಹಣ ಒಂದು ಧನಸಂಗ್ರಹವಾಗಿ ಬೆಳೆಯುತ್ತದೆ. ಜೀವನ ಉತ್ಸವದಲ್ಲಿ ನೀವು ಆದಾಯದ ಹಕ್ಕನ್ನು ನಿರ್ಮಿಸುತ್ತೀರಿ. ಅಂದರೆ ನಿವೃತ್ತಿಯ ಸಮಯದಲ್ಲಿ “ನನ್ನ ಬಳಿ ಎಷ್ಟು ಮೂಲಧನ ಇದೆ?” ಎನ್ನುವುದರ ಜೊತೆಗೆ “ನನಗೆ ಜೀವನಪೂರ್ತಿ ಎಷ್ಟು ಆದಾಯ ಬರುತ್ತದೆ?” ಎಂಬ ಪ್ರಶ್ನೆಯೂ ಮುಖ್ಯವಾಗುತ್ತದೆ.
47ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಹಣದ ಅಗತ್ಯವಿಲ್ಲದಿದ್ದರೆ?
ಇಲ್ಲಿಯೇ ಜೀವನ ಉತ್ಸವದ ಫ್ಲೆಕ್ಸಿ ಆಯ್ಕೆ ಆಸಕ್ತಿದಾಯಕವಾಗುತ್ತದೆ. 47ನೇ ವಯಸ್ಸಿನಿಂದ ಸಿಗುವ ಆದಾಯವನ್ನು ಪ್ರತಿವರ್ಷ ತೆಗೆದುಕೊಳ್ಳಲೇಬೇಕೆಂಬ ಅವಶ್ಯಕತೆ ಇಲ್ಲ. ಅದನ್ನು ಫ್ಲೆಕ್ಸಿ ಇನ್ಕಮ್ ಬೆನಿಫಿಟ್ ಆಗಿ ಪಾಲಿಸಿಯಲ್ಲೇ ಉಳಿಸಬಹುದು. ಪ್ರಸ್ತುತ ನಿಯಮಗಳ ಪ್ರಕಾರ, ಈ ರೀತಿಯಾಗಿ ಉಳಿಸಿದ ಫ್ಲೆಕ್ಸಿ ಇನ್ಕಮ್ ಬೆನಿಫಿಟ್ಗೆ 5.5% ವಾರ್ಷಿಕ ಚಕ್ರಬಡ್ಡಿಯ ರಾಶಿ ಸಂಚಯ (accumulation) ಅನ್ವಯಿಸುತ್ತದೆ.
ಅಂದರೆ ಆದಾಯ ಬೇಕಿದ್ದರೆ ತೆಗೆದುಕೊಳ್ಳಬಹುದು. ಈಗ ಬೇಡವೆಂದರೆ ಉಳಿಸಬಹುದು. ಉಳಿಸಿದರೆ , ಅದು ಮತ್ತೆ ಬೆಳೆಯುತ್ತದೆ. ಅಗತ್ಯ ಬಂದಾಗ ಉಳಿದುಕೊಂಡಿರುವ ಹೊಂದಿಕೊಳ್ಳುವ ಮೊತ್ತದಿಂದ ಪಾಲಿಸಿಯ ನಿಯಮಗಳಿಗೆ ಒಳಪಟ್ಟು ವರ್ಷಕ್ಕೆ ಒಮ್ಮೆ ಗರಿಷ್ಠ 75% ವರೆಗೆ ಹಿಂಪಡೆಯಬಹುದು. ಹೀಗಾಗಿ ನಿವೃತ್ತಿಗೆ ಮುನ್ನವೇ ಹಣದ ಅಗತ್ಯ ಬಂದರೂ ಸಂಪೂರ್ಣ ಪಾಲಿಸಿಯನ್ನು ಮುಗಿಸಬೇಕೆಂಬ ಅಗತ್ಯವಿಲ್ಲ.
ಸಾರ್ವಜನಿಕ ಭವಿಷ್ಯ ನಿಧಿ (PPF) ಮತ್ತು ಜೀವನ ಉತ್ಸವ ಎರಡರಲ್ಲೂ ನಗದು ಸೌಲಭ್ಯ
ಪಿಪಿಎಫ್ ನಲ್ಲಿ ನಿರ್ದಿಷ್ಟ ನಿಯಮಗಳ ನಂತರ ಸಾಲ ಮತ್ತು ಸ್ವ ಸೌಲಭ್ಯಗಳಿವೆ. “ಎಲ್ ಐ ಸಿ ಪಾಲಿಸಿ ಎಂದರೆ ಹಣವನ್ನು ಮುಟ್ಟಲು ಸಾಧ್ಯವಿಲ್ಲ” ಎಂಬುದು ಹಳೆಯ ಕಲ್ಪನೆ. ಜೀವನ ಉತ್ಸವದಲ್ಲಿ ಪಾಲಿಸಿಯ ಮೇಲೆ ಸಾಲ ಸೌಲಭ್ಯವಿದೆ. ಅದೇ ರೀತಿ ಫ್ಲೆಕ್ಸಿ ಆಯ್ಕೆಯಲ್ಲಿ ಸಂಗ್ರಹಿಸಿದ ಮೊತ್ತದಿಂದ ಪಾಲಿಸಿ ನಿಯಮಗಳಿಗೆ ಒಳಪಟ್ಟು ಹಣ ಹಿಂಪಡೆಯುವ ಅವಕಾಶವಿದೆ.
ಆದರೆ ಎರಡರ ನಗದು ಸೌಲಭ್ಯ ಒಂದೇ ರೀತಿಯಲ್ಲ.
ಪಿಪಿಎಫ್ ಒಂದು ಉಳಿತಾಯ/ಹೂಡಿಕೆ ಖಾತೆ ಆಗಿರುವುದರಿಂದ ಅದರ ಹಿಂಪಡೆಯುವ ಮತ್ತು ಸಾಲ ನಿಯಮಗಳು ಪಿಪಿಎಫ್ ಪ್ರಕಾರ ಇರುತ್ತವೆ.
ಜೀವನ ಉತ್ಸವ ಒಂದು ವಿಮಾ ಒಡಂಬಡಿಕೆ ಆಗಿರುವುದರಿಂದ ಸಾಲ, ಹಿಂಪಡೆಯುವಿಕೆ, ವಾಪಸಾತಿ (surrender) ಮತ್ತು ಇತರ ಸೌಲಭ್ಯಗಳು ಪಾಲಿಸಿಯ ನಿರ್ದಿಷ್ಟ ನಿಯಮಗಳಿಗೆ ಒಳಪಟ್ಟಿರುತ್ತವೆ.
ಆದ್ದರಿಂದ “ಯಾವುದು ಹೆಚ್ಚು ನಗದು?” ಎನ್ನುವುದಕ್ಕಿಂತ “ಯಾವ ರೀತಿಯ ನಗದು ಸೌಲಭ್ಯ ನನಗೆ ಬೇಕು?” ಎನ್ನುವುದು ಮುಖ್ಯ.
ಮರಣವಾದರೆ?
ಇದು ಎರಡೂ ಯೋಜನೆಗಳ ನಡುವಿನ ಮತ್ತೊಂದು ಪ್ರಮುಖ ವ್ಯತ್ಯಾಸ. ಪಿಪಿಎಫ್ ನಲ್ಲಿ ಹೂಡಿಕೆದಾರ ಮೃತಪಟ್ಟರೆ, ನಿಯಮಾನುಸಾರ ಪಿಪಿಎಫ್ ಖಾತೆಯಲ್ಲಿರುವ ಮೊತ್ತ ನಾಮನಿರ್ದೇಶಿತ ವ್ಯಕ್ತಿ (ನಾಮಿನಿ)ಗೆ ಹೋಗುತ್ತದೆ. ಆದರೆ ಜೀವನ ಉತ್ಸವದಲ್ಲಿ ಪಾಲಿಸಿ ಮಾಡಿಸಿದ ಮೂವತ್ತು ದಿನಗಳ ನಂತರ ಇಡೀ ಜೀವನದಲ್ಲಿ ಯಾವಾಗ ಮರಣವಾದರೂ ನಾಮ ನಿರ್ದೇಶಿತ ವ್ಯಕ್ತಿಗಳಿಗೆ ಖಚಿತ ಪಡಿಸಿದ ಮೊತ್ತ ಸಿಕ್ಕೇ ಸಿಗುತ್ತದೆ. ಇದಕ್ಕೆ 24 ಲಕ್ಷಗಳನ್ನು ಪಾವತಿಸಿರಲೇ ಬೇಕು ಎಂಬುದಿಲ್ಲ.
ನಮ್ಮ ಉದಾಹರಣೆಯ ಪ್ರಕಾರ ಖಚಿತ ಪಡಿಸಿದ ಮೂಲ ಮೊತ್ತ (Basic Sum Assured) ₹25 ಲಕ್ಷ. ಅನ್ವಯಿಸುವ ಪಾಲಿಸಿ ನಿಯಮಗಳ ಪ್ರಕಾರ ಮರಣ ಪ್ರಯೋಜನ ಸುಮಾರು ₹40 ಲಕ್ಷದಿಂದ ₹51 ಲಕ್ಷದವರೆಗೆ ಆಗಬಹುದು. ಅಂದರೆ ಜೀವನ ಉತ್ಸವದಲ್ಲಿ ವ್ಯಕ್ತಿಯ ನಿವೃತ್ತಿ ಯೋಜನೆಯ ಜೊತೆಗೆ ಕುಟುಂಬದ ಆರ್ಥಿಕ ರಕ್ಷಣೆ ಕೂಡ ಒಂದು ಭಾಗವಾಗುತ್ತದೆ. ಇದೇ ಕಾರಣಕ್ಕೆ ಜೀವನ ಉತ್ಸವ ಪಾಲಿಸಿ ಕೇವಲ “ಹೂಡಿಕೆ” ಮಾತ್ರವಲ್ಲ, ಆರ್ಥಿಕ ಅಪಾಯದಿಂದ ರಕ್ಷಣೆ ಸಹ ಆಗಿದೆ.
ಇಬ್ಬರೂ ₹24 ಲಕ್ಷ ಪಾವತಿಸಿದರೆ?
ಸರಳವಾಗಿ ನೋಡೋಣ.
| ಅಂಶ | ವ್ಯಕ್ತಿ A – PPF | ವ್ಯಕ್ತಿ B – Jeevan Utsav |
|---|---|---|
| ಆರಂಭದ ವಯಸ್ಸು | 25 ವರ್ಷ | 25 ವರ್ಷ |
| ವಾರ್ಷಿಕ ಮೊತ್ತ | ₹1.50 ಲಕ್ಷ* | ಸುಮಾರು ₹1.60 ಲಕ್ಷ |
| ಅವಧಿ | 15 ವರ್ಷ | 15 ವರ್ಷ |
| ಸ್ವಂತ ಪಾವತಿ | ₹22.50 ಲಕ್ಷ* | ಸುಮಾರು ₹24 ಲಕ್ಷ |
| 15 ವರ್ಷಗಳ ನಂತರ | ಮೂಲಧನ ಮುಂದುವರಿಯುತ್ತದೆ | ಪ್ರೀಮಿಯಂ ಪಾವತಿ ಮುಗಿಯುತ್ತದೆ. |
| ಮುಖ್ಯ ಪ್ರಯೋಜನ | ದೊಡ್ಡ ನಿವೃತ್ತಿ ಧನ ಸಂಗ್ರಹ (ಸುಮಾರು 40 ಲಕ್ಷ ರೂ.ಗಳು) | 2 ವರ್ಷಗಳ ನಂತರ ಜೀವನ ಪರ್ಯಂತ ಆದಾಯ + ವಿಮಾ ರಕ್ಷಣೆ |
| ಆದಾಯ ಆರಂಭ | ಧನ ಸಂಗ್ರಹ ಆಧರಿಸಿ ಸ್ವತಃ ನಿರ್ಧರಿಸಬೇಕು | ಸುಮಾರು 47ನೇ ವಯಸ್ಸಿನಿಂದ ನಿಕ್ಕಿ ಆದಾಯ |
| ವಾರ್ಷಿಕ ಆದಾಯ | ಮೂಲಧನ ಮತ್ತು ಬಡ್ಡಿದರದ ಮೇಲೆ | ಸುಮಾರು ₹2.50 ಲಕ್ಷ |
| ಫ್ಲೆಕ್ಸಿ ಆಯ್ಕೆ | ಇಲ್ಲ | ಇದೆ |
| ಫ್ಲೆಕ್ಸಿ ಸಂಗ್ರಹ | — | ವಾರ್ಷಿಕ 5.5% ದರ |
| ಫ್ಲೆಕ್ಸಿ ಹಿಂಪಡೆಯುವಿಕೆ | ಪಿಪಿಎಫ್ ಹಿಂಪಡೆಯುವಿಕೆಯ ನಿಯಮಾನುಸಾರ | ಸಂಗ್ರಹಿತ ಲಾಭಾಂಶದ 75% ವರೆಗೆ, ನಿಯಮಾನುಸಾರ |
| ಸಾಲ | ಪಿಪಿಎಫ್ ನಿಯಮಾನುಸಾರ | ಪಾಲಿಸಿ ನಿಯಮಾನುಸಾರ |
| ಜೀವ ವಿಮೆ | ಇಲ್ಲ | ₹25 ಲಕ್ಷ ಖಚಿತ ಮೂಲ ಮೊತ್ತ ಆಧಾರಿತ |
| ಮರಣ ಪ್ರಯೋಜನ | ಪಿಪಿಎಫ್ ನಲ್ಲಿ ಉಳಿಕೆ ಹಣ | ಸುಮಾರು ₹40–51 ಲಕ್ಷ, ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಪ್ರಕಾರ |
| ಅಂದಾಜು ಒಟ್ಟು ಪ್ರಯೋಜನ | ಭವಿಷ್ಯದ ಬಡ್ಡಿದರ /ಧನಸಂಗ್ರಹದ ಮೇಲೆ ಪ್ರತಿ ತಿಂಗಳು ಕನಿಷ್ಠ 21,500+ ಆದಾಯ + ಮೂಲಧನ 25 ಲಕ್ಷ | ತಿಂಗಳು 20,500 + 40 -50ಲಕ್ಷ ವಿಮೆ + ಅಪಘಾತ ವಿಮೆ+ ಫ್ಲೆಕ್ಸಿ ಆಯ್ಕೆ ಸಾಧ್ಯತೆ – 1.85ಕೋ.ರೂ.ಗಳ ಲಾಭ ಸಾಧ್ಯತೆ. |
*ಇವು ಸರಳೀಕೃತ ಉದಾಹರಣೆಗಳು. ಪಿಪಿಎಫ್ ನಲ್ಲಿ ₹1.60 ಲಕ್ಷದ ಸಂಪೂರ್ಣ ಮೊತ್ತವನ್ನು ಪ್ರತಿವರ್ಷ ಹೂಡಲು ಸಾಧ್ಯವಿಲ್ಲ; ಪ್ರಸ್ತುತ ವಾರ್ಷಿಕ ಮಿತಿ ₹1.50 ಲಕ್ಷ. ಜೀವನ ಉತ್ಸವ್ ದಲ್ಲಿ ₹1.60 ಲಕ್ಷ ಪ್ರೀಮಿಯಂಗೆ ದೊರೆಯುವ ಮೂಲ ಖಾತರಿ ಮೊತ್ತ ಮತ್ತು ಅಂತಿಮ ಪ್ರಯೋಜನವು ಖಚಿತವಾದ ಎಲ್ಐಸಿ (LIC) ಪ್ರೀಮಿಯಂ ಉಲ್ಲೇಖ ಹಾಗೂ ಪಾಲಿಸಿಯ ನಿಯಮ ಆಧರಿಸಿರುತ್ತದೆ. ಇದು ಬದಲಾವಣೆಗೆ ಒಳಪಡಬಹುದು.
ಹಾಗಾದರೆ PPF ಯಾರಿಗೆ?
ಪಿಪಿಎಫ್ ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ವ್ಯಕ್ತಿ ಹೇಳಬಹುದು – “ನಾನು ಈಗಿನಿಂದ ಹಣವನ್ನು ನಿರ್ಮಿಸುತ್ತೇನೆ. ನಿವೃತ್ತಿಯ ಸಮಯದಲ್ಲಿ ನನ್ನ ಬಳಿ ದೊಡ್ಡ ಹಣ ಸಂಗ್ರಹ ಇರಲಿ. ಅದನ್ನು ನಾನು ನನ್ನ ಅಗತ್ಯಕ್ಕೆ ತಕ್ಕಂತೆ ಬಳಸುತ್ತೇನೆ.” ಇದು ಬಹಳ ಒಳ್ಳೆಯ ನಿವೃತ್ತಿ ಆಲೋಚನೆ. ವಿಶೇಷವಾಗಿ 25ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಆರಂಭಿಸುವ ವ್ಯಕ್ತಿಗೆ ಚಕ್ರಬಡ್ಡಿ ಸೇರಿಸಿ ಹಣ ಬೆಳೆಸಲು ಬಹಳ ಸಮಯವಿದೆ.
Jeevan Utsav ಯಾರಿಗೆ?
ಜೀವನ ಉತ್ಸವದಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ವ್ಯಕ್ತಿ ಹೇಳಬಹುದು –
“ನಾನು 15 ವರ್ಷ ಪ್ರೀಮಿಯಂ ಪಾವತಿಸುತ್ತೇನೆ. ನಂತರ ನನ್ನ ಜೀವನದಲ್ಲಿ ಒಂದು ಹಂತದಿಂದ ನಿಯಮಿತ ಆದಾಯ ಆರಂಭವಾಗಲಿ. ನಾನು ಬದುಕಿರುವವರೆಗೆ ಆದಾಯ ಮುಂದುವರಿಯಲಿ. ಆಗ ಆದಾಯ ಬೇಡವಾದರೆ ಫ್ಲೆಕ್ಸಿಯಲ್ಲಿ ಉಳಿಯಲಿ. ಜೊತೆಗೆ ನನ್ನ ಕುಟುಂಬಕ್ಕೂ ಜೀವನ ರಕ್ಷಣೆ ಇರಲಿ.” ಇದು ಸಂಪೂರ್ಣವಾಗಿ ಬೇರೆ ರೀತಿಯ ನಿವೃತ್ತಿ ಯೋಜನೆ.
ನಿಜವಾದ ಪ್ರಶ್ನೆ “ಯಾವುದು ಉತ್ತಮ?” ಅಲ್ಲ
ಪಿಪಿಎಫ್ ಮತ್ತು ಜೀವನ ಉತ್ಸವ ಎರಡನ್ನೂ ಒಂದೇ ತೂಕದ ತಟ್ಟೆಯಲ್ಲಿ ಇಟ್ಟು “ಯಾವುದು ಹೆಚ್ಚು ಫಲ ಕೊಡುತ್ತದೆ?” ಎಂದು ಕೇಳಿದರೆ ಸಂಪೂರ್ಣ ಚಿತ್ರ ಸಿಗುವುದಿಲ್ಲ. ಪಿಪಿಎಫ್ ನ ಗುರಿ ಮುಖ್ಯವಾಗಿ ಹಣವನ್ನು ಬೆಳೆಸುವುದು. ಜೀವನ ಉತ್ಸವದ ಗುರಿ ಹಣದ ಜೊತೆಗೆ ಖಚಿತ ಆದಾಯ ಮತ್ತು ಜೀವನ ವಿಮೆಯ ರಕ್ಷಣೆಯನ್ನು ನಿರ್ಮಿಸುವುದು.
ಪಿಪಿಎಫ್ ನಲ್ಲಿ ನೀವು ನಿವೃತ್ತಿಯ ಸಮಯದಲ್ಲಿ ದೊಡ್ಡ ಧನಸಂಗ್ರಹ ಹೊಂದಿರಬಹುದು. ಜೀವನ ಉತ್ಸವದಲ್ಲಿ ನೀವು ನಿವೃತ್ತಿಯ ನಂತರವೂ ಮುಂದುವರಿಯುವ ಆದಾಯ ಮೂಲ ಹೊಂದಬಹುದು.
ಒಂದು ಕಡೆ ಧನಸಂಗ್ರಹ → ನಂತರ ಪಿಂಚಣಿ
ಮತ್ತೊಂದು ಕಡೆ ಪ್ರೀಮಿಯಂ ಪಾವತಿ → ನಂತರ ನಿಶ್ಚಿತ ಆದಾಯ
ಇದು ಎರಡರ ಮೂಲಭೂತ ವ್ಯತ್ಯಾಸ.
25ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಅತ್ಯಂತ ಮುಖ್ಯವಾದದ್ದು ಏನು?
25ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ₹1.60 ಲಕ್ಷ ವರ್ಷಕ್ಕೆ ಉಳಿಸುವುದು ದೊಡ್ಡ ವಿಷಯವಲ್ಲ ಎಂದು ಕೆಲವರು ಭಾವಿಸಬಹುದು. ಅಂದರೆ ತಿಂಗಳಿಗೆ ಸುಮಾರು ₹13,333. ಒಂದು ಸಣ್ಣ ಕಾರಿನ EMIಗಿಂತಲೂ ಕಡಿಮೆ ಮೊತ್ತವನ್ನು 15 ವರ್ಷಗಳ ಕಾಲ ಶಿಸ್ತಿನಿಂದ ನಿವೃತ್ತಿಗಾಗಿ ಮೀಸಲಿಡುವ ವ್ಯಕ್ತಿ ತನ್ನ 40ನೇ ವಯಸ್ಸಿಗೆ ಬಂದಾಗ ದೊಡ್ಡ ಆರ್ಥಿಕ ಬುನಾದಿ ನಿರ್ಮಿಸಿಕೊಂಡಿರುತ್ತಾನೆ. ಅದರ ನಂತರವೂ ಅವನಿಗೆ ಇನ್ನೂ 20 ವರ್ಷಗಳ ಸಮಯವಿದೆ. ಹೀಗಾಗಿ ನಿವೃತ್ತಿ ಯೋಜನೆ ಎಂದರೆ 58 ಅಥವಾ 60ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಆರಂಭಿಸುವ ಕೆಲಸವಲ್ಲ.
25ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ಆರಂಭಿಸಿದ ₹1.60 ಲಕ್ಷದ ಶಿಸ್ತು, 60ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ದೊಡ್ಡ ವ್ಯತ್ಯಾಸವನ್ನು ಸೃಷ್ಟಿಸಬಹುದು.
ಆದ್ದರಿಂದ ಒಬ್ಬ ವ್ಯಕ್ತಿಗೆ ದೊಡ್ಡ ಹಣ ಸಂಗ್ರಹ ಬೇಕು ಎಂದರೆ ಪಿಪಿಎಫ್, ಎಷ್ಟು ವರ್ಷ ಬದುಕಿದ್ದರೂ ನನ್ನ ಆದಾಯ ನಿಲ್ಲಬಾರದು” ಎಂದರೆ ಜೀವನ ಉತ್ಸವ ಹೆಚ್ಚು ಸೂಕ್ತ. ಇನ್ನೂ ಕೆಲವರು “ನನಗೆ ಎರಡೂ ಬೇಕು” ಎಂದರೆ ಪಿಪಿಎಫ್ ಮತ್ತು ಜೀವನ ಉತ್ಸವ ಎರಡನ್ನೂ ತಮ್ಮ ಒಟ್ಟಾರೆ ನಿವೃತ್ತಿ ಯೋಜನೆಯಲ್ಲಿ ವಿಭಿನ್ನ ಉದ್ದೇಶಗಳಿಗೆ ಬಳಸಬಹುದು. ಹೀಗಾಗಿ “PPF ಅಥವಾ Jeevan Utsav ಇವುಗಳಲ್ಲಿ ಯಾವುದು ಉತ್ತಮ?” ಎನ್ನುವುದಕ್ಕಿಂತ “ನನ್ನ ನಿವೃತ್ತಿಯ ಜೀವನಕ್ಕೆ ನನಗೆ ದೊಡ್ಡ ಹಣ ಸಂಗ್ರಹ ಬೇಕೇ, ನಿಶ್ಚಿತ ಆದಾಯ ಬೇಕೇ, ಅಥವಾ ಎರಡೂ ಬೇಕೇ?” ಈ ಪ್ರಶ್ನೆಯನ್ನು 25ನೇ ವಯಸ್ಸಿನಲ್ಲೇ ಕೇಳಿಕೊಳ್ಳುವುದು ಬಹುಶಃ ನಿವೃತ್ತಿ ಯೋಜನೆ ಅತ್ಯಂತ ದೊಡ್ಡ ಹೆಜ್ಜೆ.
ಸೂಚನೆ: ಇಲ್ಲಿ ನೀಡಿರುವ ಜೀವನ್ ಉತ್ಸವ ಅಂಕಿಅಂಶಗಳು ಉದಾಹರಣೆಯ ಉಲ್ಲೇಖ ಆಧಾರಿತ ಅಂದಾಜುಗಳು. ₹25 ಲಕ್ಷ ಮೂಲ ಖಾತರಿ ಮೊತ್ತ, ಸುಮಾರು ₹2.50 ಲಕ್ಷ ವಾರ್ಷಿಕ ಆದಾಯ, ₹40–51 ಲಕ್ಷ ಮರಣ ಪ್ರಯೋಜನ ಮತ್ತು ಸುಮಾರು ₹1.85 ಕೋಟಿ ಒಟ್ಟು ಪ್ರಯೋಜನವು ಸಂಬಂಧಿತ ಪಾಲಿಸಿ ಉಲ್ಲೇಖ/ ನಿಯಮಾವಳಿಗಳ ಪ್ರಕಾರ ಪರಿಶೀಲಿಸಬೇಕು. ಪಿಪಿಎಫ್ ಬಡ್ಡಿದರವು ಸರ್ಕಾರದ ಪರಿಷ್ಕರಣೆಗೆ ಒಳಪಟ್ಟಿರುತ್ತದೆ.
- ಹದಿಹರೆಯದವರಲ್ಲಿ ಸ್ವಯಂಪ್ರೀತಿ ಕಡಿಮೆಯಾಗಿರುವ ಲಕ್ಷಣಗಳೇನು?
- ಪ್ರೇಮದ ಊರಲಿ: ಹೆಣ್ಣಿನ ಮೇಲಿನ ಅಪವಾದಗಳನ್ನು ಹಂಚಬಾರದು, ಹೊಟ್ಟೆಯಲ್ಲಿಟ್ಟುಕೊಳ್ಳಬೇಕು!
- ನಿಂಬೆಹಣ್ಣಿನ ದೀಪವನ್ನು ಮನೆಯಲ್ಲಿ ಯಾಕೆ ಹಚ್ಚಬಾರದು? ವೈಜ್ಞಾನಿಕ ಮತ್ತು ಧಾರ್ಮಿಕ ಹಿನ್ನೆಲೆ
- ಜಿಯೋ ಷೇರುಗಳ ಖರೀದಿಗೆ ಮುಗಿಬೀಳುವ ಮುನ್ನ ಎಚ್ಚರ! ಸಾಮಾನ್ಯ ಹೂಡಿಕೆದಾರರು ತಿಳಿಯಬೇಕಾದ ಲಾಭ–ನಷ್ಟಗಳೇನು?
- ಧರ್ಮಸ್ಥಳ ಪ್ರಕರಣ – ಹಾಗೇ ಉಳಿದ ಪ್ರಶ್ನೆಗಳು